Auteur/autrice : Mondes

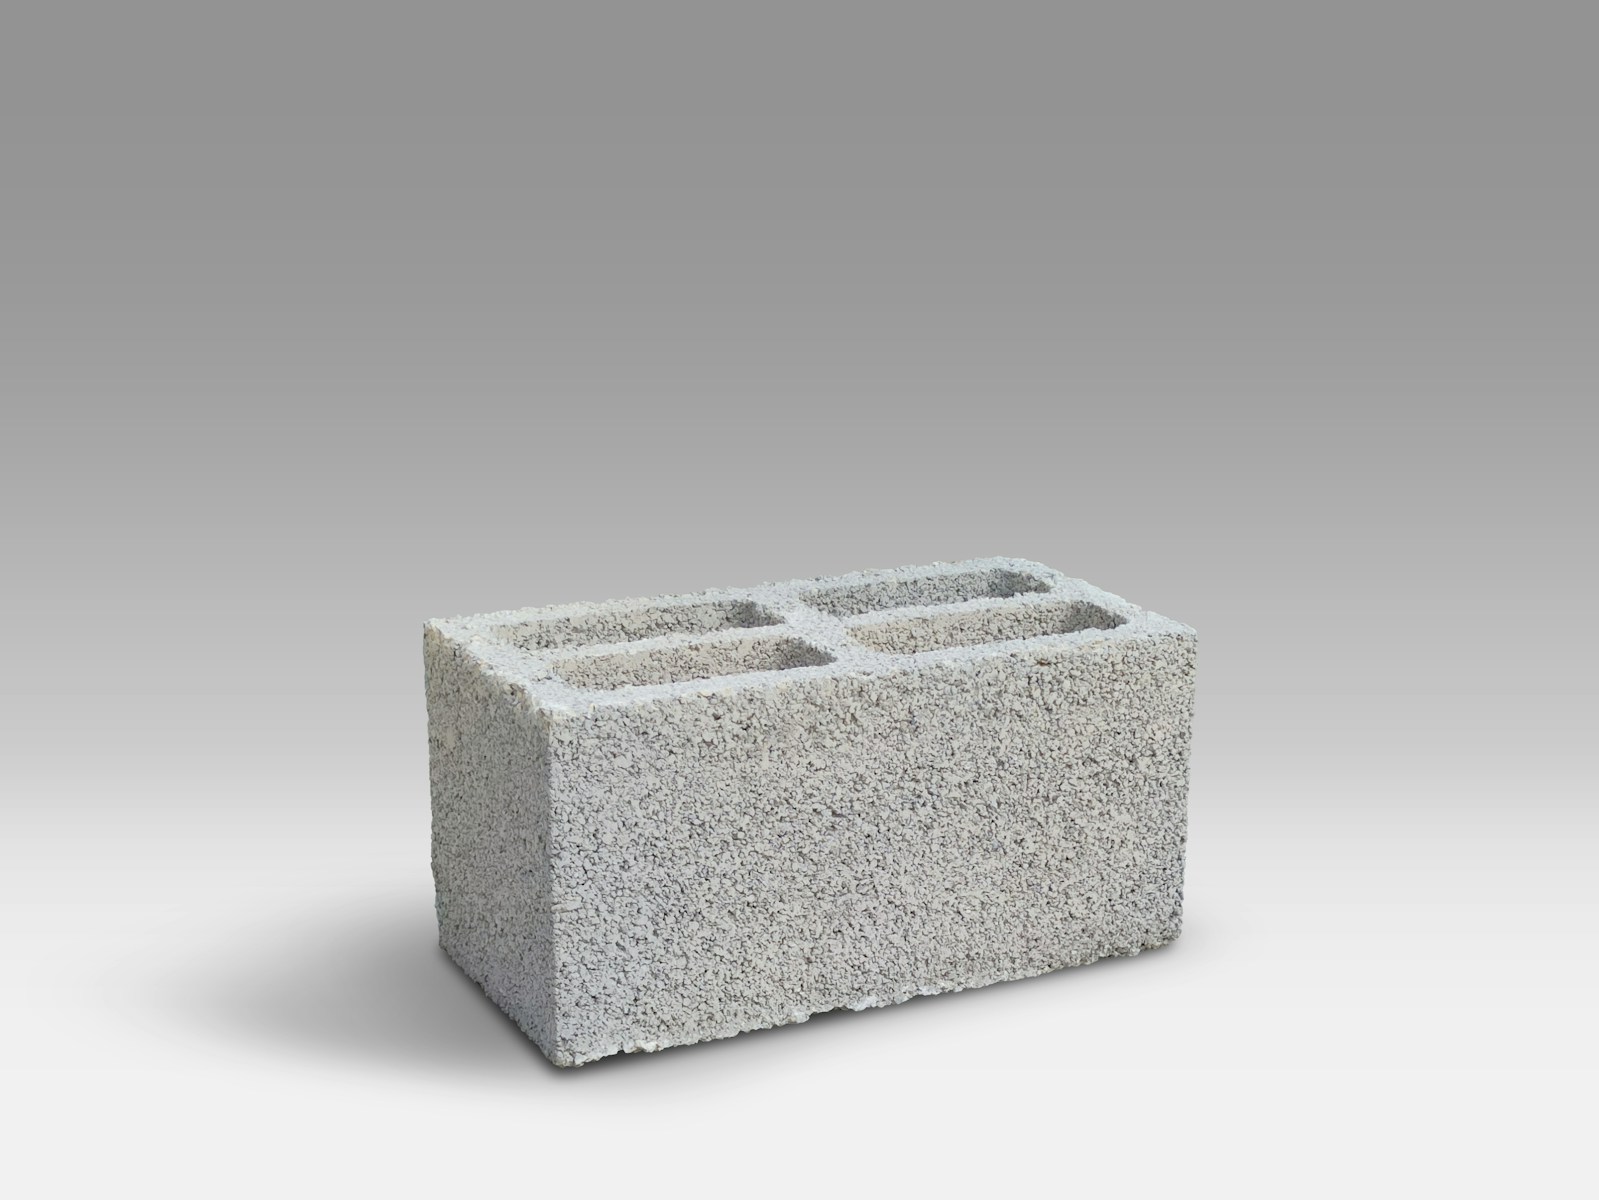
  • Peut-on laisser un mur en parpaing sans enduit ?

    Peut-on laisser un mur en parpaing sans enduit ?

    Ce qu’il faut retenir

    • Esthétique : Le look « brut » est tendance (style industriel), mais demande des finitions propres.
    • Étanchéité : Un mur extérieur en parpaings nus finit par absorber l’eau. Une protection (hydrofuge ou peinture) est indispensable à long terme.
    • Solidité : Le parpaing ne va pas s’écrouler demain, mais les joints s’effritent avec le gel s’ils ne sont pas protégés.
    • Réglementation : Le Plan Local d’Urbanisme (PLU) interdit souvent les parpaings apparents en limite de propriété.

    Le parpaing, c’est un peu le meilleur ami du chantier : solide, pas cher et rapide à monter.

    Mais une fois le mur debout, une question revient souvent, que ce soit pour une clôture, un garage ou même une extension : peut-on se passer de l’étape (souvent coûteuse) de l’enduit ?

    On va briser le suspense tout de suite : techniquement, le mur tiendra. Mais entre « tenir » et « vieillir en beauté sans causer de dégâts », il y a un monde.

    Plongeons dans les détails pour comprendre pourquoi laisser un mur à nu est une idée qui demande réflexion.

    Le look « Brut » : une tendance qui a ses limites

    C’est indéniable, le style industriel a le vent en poupe. Laisser le gris du béton apparent apporte un côté loft ou atelier très recherché. Si c’est pour l’intérieur d’un garage ou un atelier, l’esthétique passe souvent au second plan. Pour une pièce de vie, c’est un choix déco audacieux.

    Mais le parpaing standard n’est pas une pierre de taille.

    Les finitions de fabrication sont souvent grossières, les coins s’effritent et les coulures de mortier entre les blocs ne sont pas franchement élégantes.

    Si vous visez ce style, il faudra soigner la pose de manière chirurgicale.

    La menace invisible : l’humidité

    C’est ici que les ennuis commencent. Le parpaing est un matériau poreux. Imaginez-le comme une éponge rigide.

    S’il pleut occasionnellement, l’eau s’évapore. Mais en cas d’exposition prolongée ou de fortes pluies battantes, l’humidité s’infiltre dans les alvéoles du bloc.

    Les conséquences d’un mur non protégé :

    1. Les remontées capillaires : L’eau grimpe dans le mur, créant des taches sombres et favorisant la mousse.

    2. Le cycle gel-dégel : En hiver, l’eau emprisonnée dans le parpaing gèle. En gelant, elle prend du volume et fait éclater le béton ou effrite les joints de mortier.

    3. L’isolation en berne : Un mur gorgé d’eau perd toutes ses capacités thermiques (déjà faibles pour le parpaing seul).

    Ce que dit la loi (et vos voisins)

    Avant de ranger votre taloche, faites un tour à la mairie. Le PLU (Plan Local d’Urbanisme) régit l’aspect extérieur des constructions.

    Dans énormément de communes, le « parpaing nu » est tout simplement interdit, surtout pour les murs de clôture en bordure de rue.

    L’idée est de maintenir une harmonie visuelle dans le quartier. Un mur gris béton au milieu d’un village de pierres ou de maisons enduites peut être considéré comme une pollution visuelle. En cas de non-respect, la mairie peut vous obliger à réaliser les travaux de finition à vos frais.

    Avantages vs Inconvénients

    Critère Laisser nu Appliquer un enduit
    Coût immédiat Zéro (économie importante) Investissement significatif
    Esthétique Style industriel ou brut Propre, fini et personnalisable
    Durabilité Risque d’effritement avec le gel Protection longue durée (30 ans+)
    Étanchéité Faible (poreux) Excellente protection contre la pluie
    Réglementation Souvent refusé par le PLU Conforme aux standards d’urbanisme

    Les solutions alternatives pour ne pas enduire

    Si vous refusez l’enduit traditionnel (souvent parce que c’est une technique difficile à maîtriser soi-même), d’autres options existent pour protéger votre mur sans forcément passer par le crépi classique.

    1. La peinture pour béton

    C’est la solution la plus simple pour un garage ou une clôture. Une peinture extérieure de qualité ferme les pores du parpaing et apporte une barrière hydrofuge. C’est rapide, mais cela demande un support parfaitement propre.

    2. L’hydrofuge incolore

    Vous adorez la couleur grise du béton ? Appliquez un produit hydrofuge de surface. C’est un liquide transparent qui pénètre dans le bloc et rend le mur « déperlant ». L’eau glisse dessus sans entrer. C’est invisible et très efficace, bien qu’il faille renouveler l’opération tous les 5 à 10 ans.

    3. Le bardage ou le parement

    Pour les plus gros budgets, recouvrir le parpaing de bois, de composite ou de pierres de parement permet de supprimer l’étape de l’enduit tout en offrant une protection totale et une esthétique haut de gamme.

    Le cas particulier des murs intérieurs

    À l’intérieur de la maison, les risques liés à la pluie disparaissent. Laisser un pan de mur en parpaings dans un salon peut être magnifique. Seul bémol : la poussière. Le béton « farine » naturellement. Pour éviter d’avoir une fine pellicule grise sur vos meubles, une simple couche de vernis mat ou un fixateur de fond suffit à stabiliser la matière.

    Attention aux fondations

    Un mur sans enduit souffre aussi par le bas. Si la base de votre mur baigne dans l’herbe humide ou la terre, l’eau va grimper par succion.

    Même si vous n’enduisez pas la partie visible, assurez-vous qu’une coupure d’étanchéité (arase étanche) a bien été faite au moment de la construction.

    Dans le cas contraire, votre mur sera constamment humide, ce qui provoquera des mauvaises odeurs et des moisissures à l’intérieur.

    En résumé : est-ce une bonne idée ?

    Laisser un mur en parpaing sans aucune protection est risqué pour une construction pérenne. Si l’aspect financier est le frein principal, sachez qu’un mur qui se dégrade coûtera plus cher à réparer dans dix ans qu’un enduit réalisé aujourd’hui.

    Pour une dépendance ou un mur de jardin, une solution intermédiaire comme un hydrofuge ou une peinture technique est un excellent compromis. Cela protège la structure tout en restant accessible aux bricoleurs.

    N’oubliez pas que la solidité structurelle d’un bâtiment dépend de la santé de ses matériaux. Un parpaing sec est un parpaing qui dure des décennies. Un parpaing humide est un matériau qui fatigue prématurément.

    À vous de choisir si vous préférez le court terme ou la tranquillité d’esprit !
  • Peut-on louer plusieurs appartements à son nom ?

    Peut-on louer plusieurs appartements à son nom ?

    Ce qu’il faut retenir

    • Légalité : Rien ne vous interdit de cumuler plusieurs baux de location en France.
    • Condition sine qua non : Votre solvabilité doit être irréprochable (loyers cumulés < 33% de vos revenus).
    • Usage : Vous pouvez avoir une résidence principale et une ou plusieurs résidences secondaires.
    • Fiscalité : Attention à la taxe d’habitation qui reste due sur les résidences secondaires.
    • Garantie : Les assureurs GLI sont souvent plus frileux pour un second dossier.

    On peut penser que la location est réservée à une seule adresse, celle où l’on reçoit son courrier et où l’on dort chaque soir. Mais c’est en fait plus souple : louer plusieurs appartements à son nom est tout à fait possible.

    La loi française ne fixe aucune limite numérique au nombre de contrats de location qu’un individu peut signer.

    Un locataire peut parfaitement être titulaire de deux, trois ou quatre baux simultanément. Le vrai défi ne réside pas dans le droit, mais dans la capacité financière (et convaincre les proprios).


    La règle d’or : La solvabilité avant tout

    Le nerf de la guerre reste votre compte en banque. Un propriétaire (ou une agence immobilière) n’acceptera votre dossier que s’il a la certitude que vous pouvez assumer l’ensemble de vos charges.

    Généralement, le critère de sélection est le fameux taux d’effort. Celui-ci ne doit pas dépasser environ 33 % de vos revenus nets. Si vous louez déjà un appartement à 800 € et que vous en visez un second à 700 €, le bailleur calculera votre capacité financière sur la base de 1 500 € de loyer global.

    Le calcul des revenus

    Pour valider un double projet locatif, vos revenus doivent idéalement représenter au moins trois fois la somme des deux loyers.

    Si vos revenus sont fluctuants ou si vous êtes à la limite du seuil de tolérance, le dossier risque d’être écarté au profit d’un candidat n’ayant qu’un seul loyer à charge.


    Résidence principale vs Résidence secondaire

    C’est important de distinguer le statut juridique de ces deux logements.

    Selon la loi de 1989, vous ne pouvez avoir qu’une seule résidence principale. C’est le lieu où vous vivez au moins 8 mois par an.

    1. Le premier logement : Il est considéré comme votre résidence principale. Il bénéficie de toutes les protections légales (durée du bail, préavis réduit en zone tendue, etc.).

    2. Les logements suivants : Ils sont automatiquement qualifiés de résidences secondaires. Le contrat de location peut alors différer légèrement, notamment si vous optez pour un « bail code civil », qui offre plus de liberté contractuelle au propriétaire.


    Comparaison des situations

    Critère Résidence Principale Résidence Secondaire (Suivante)
    Légalité Autorisée Autorisée (sans limite de nombre)
    Taux d’effort ~33% des revenus Cumul des loyers < 33% des revenus
    Taxe d’habitation Supprimée pour tous Maintenue (et parfois majorée)
    Droit au logement Protection forte (loi 1989) Souplesse contractuelle possible
    Assurance GLI Standard Plus difficile à obtenir

    Pourquoi louer deux appartements ?

    Les motivations sont variées et les bailleurs se montrent plus ou moins compréhensifs selon le motif invoqué :

    Le motif professionnel (La double résidence)

    C’est le cas le plus fréquent. Un consultant vivant à Lyon mais travaillant du mardi au jeudi à Paris préférera parfois louer un studio plutôt que d’enchaîner les nuits d’hôtel. Pour le propriétaire, c’est un profil rassurant, car souvent synonyme de revenus stables.

    Louer pour un tiers (Enfant ou parent)

    Certains parents louent un appartement à leur nom pour y loger leur enfant étudiant. Juridiquement, le parent est le locataire officiel, l’enfant est un occupant à titre gratuit. Notez que la sous-location (faire payer un loyer à l’occupant) est interdite sans accord écrit du propriétaire.


    Les obstacles majeurs à anticiper

    Même avec un excellent salaire, deux barrières peuvent freiner vos ardeurs :

    1. L’Assurance Garantie Loyers Impayés (GLI)

    La plupart des propriétaires souscrivent à une GLI. Ces assurances sont extrêmement rigides. Elles vérifient systématiquement si le futur locataire a déjà d’autres engagements financiers. Si l’assurance estime que le cumul des loyers présente un risque de surendettement, elle refusera de couvrir le bailleur, ce qui entraînera le rejet quasi automatique de votre candidature.

    2. La suspicion du bailleur

    Un propriétaire peut s’interroger sur l’usage réel du logement. Est-ce pour faire du Airbnb illégal ?

    Est-ce pour une activité commerciale non déclarée ? Il faudra faire preuve de transparence et expliquer clairement pourquoi vous avez besoin de ce second pied-à-terre.


    Fiscalité et taxes : Le coût caché

    Multiplier les baux, c’est aussi multiplier les frais annexes.

    • La taxe d’habitation : Si elle a disparu pour les résidences principales, elle reste bien vivante pour les résidences secondaires. Selon la commune, elle peut même être assortie d’une surtaxe (notamment dans les zones touristiques).

    • La taxe d’enlèvement des ordures ménagères (TEOM) : Elle vous sera réclamée pour chaque logement occupé.

    • L’assurance habitation : Vous devrez obligatoirement assurer chaque appartement séparément.


    Stratégies pour muscler votre dossier

    Pour rassurer un propriétaire quand on a déjà un bail en cours, il faut sortir l’artillerie lourde :

    • Le garant solide : Avoir un garant (ou une garantie Visale si éligible) qui gagne quatre ou cinq fois le loyer cumulé.

    • La caution bancaire : Si vos revenus sont un peu justes, proposer de bloquer une somme correspondante à plusieurs mois de loyer sur un compte peut débloquer la situation.

    • La lettre de recommandation : Une attestation de votre premier propriétaire prouvant que vous payez rubis sur l’ongle depuis des années est un atout (Sincérité, Engagement, Organisation) redoutable pour votre image.

    Conclusion

    Louer plusieurs appartements à son nom est une démarche parfaitement légale qui demande simplement une gestion rigoureuse de son budget.

    Le défi est avant tout administratif et psychologique : il faut prouver au propriétaire que vous êtes un locataire « multitâche » capable d’honorer ses engagements sur tous les fronts.

  • Est-ce que vivre dans un village abandonné est réaliste ?

    Est-ce que vivre dans un village abandonné est réaliste ?

    L’essentiel à retenir :

    • Le prix d’achat d’une maison en village abandonné est dérisoire, mais les coûts de rénovation dépassent souvent 2 000 €/m².
    • La viabilisation (eau, électricité, internet) est le défi majeur : si la commune ne finance plus les réseaux, la note est pour vous.
    • Le statut juridique de la « ruine » est complexe : vérifiez scrupuleusement le Plan Local d’Urbanisme (PLU) avant de signer.
    • Le potentiel locatif repose exclusivement sur le créneau de l’insolite et du calme absolu (AirBnb de niche).

    C’est le rêve rustique par excellence : dénicher une bâtisse de caractère dans un hameau endormi, là où le temps semble s’être arrêté.

    Acheter une maison dans un village abandonné (ou quasi désert) attire de plus en plus d’investisseurs en quête de déconnexion totale et de prix au mètre carré défiant toute concurrence.

    Mais attention, derrière le charme des vieilles pierres et de la glycine sauvage, l’immobilier « fantôme » répond à des règles bien précises.

    Acheter une ruine : un pari sur l’invisible

    Quand on visite une maison dans un village abandonné, on n’achète pas un bien immobilier classique, on achète un volume et un droit à reconstruire. Souvent, ces maisons n’ont plus de toit, plus de planchers, et parfois même plus d’accès carrossable.

    Le premier réflexe doit être de vérifier si le bien est encore considéré comme une « habitation ».

    Si la maison est en état de ruine avancée depuis trop longtemps, l’administration peut considérer que son usage d’habitation est perdu.

    Dans ce cas, obtenir un permis de construire pour la réhabiliter devient un parcours du combattant. Sans ce précieux sésame, vous vous retrouvez propriétaire d’un tas de pierres inexploitable.

    Le nerf de la guerre : l’autonomie forcée

    Vivre dans un village déserté signifie souvent que les services publics ont jeté l’éponge depuis des décennies.

    Si vous êtes le seul à vouloir réhabiter une maison, la mairie n’a aucune obligation légale de tirer une ligne électrique ou d’amener l’eau potable jusqu’à votre porte à ses frais.

    • L’eau : L’absence de réseau impose parfois le forage d’un puits (très coûteux) ou l’installation de cuves de récupération massives avec filtration poussée.

    • L’énergie : Le raccordement au réseau Enedis peut coûter des dizaines de milliers d’euros si le transformateur est loin. L’alternative ? Le solaire avec batteries, une solution de plus en plus crédible mais qui demande une gestion stricte de sa consommation.

    • L’assainissement : Puisqu’il n’y a pas de tout-à-l’égout, la micro-station ou la phytoépuration est obligatoire. Comptez entre 8 000 € et 15 000 € pour une installation aux normes.

    Stratégie financière : la réalité des chiffres

    Sur le papier, une maison à 15 000 € dans un hameau perdu semble être l’affaire du siècle.

    En réalité, c’est un gouffre financier si on ne maîtrise pas les coûts de rénovation.

    En zone isolée, les artisans facturent souvent des frais de déplacement élevés, et l’acheminement des matériaux (camions qui ne passent pas dans les ruelles étroites) fait grimper la facture.

    Poste de réflexion Risque immobilier Impact sur le budget
    Gros œuvre Majeur (murs instables) + 50% du budget prévu
    Accès chantier Logistique complexe Surcoût main d’œuvre
    Réseaux (Eau/Elec) Incertitude totale De 5 000 € à 40 000 €
    Taxe foncière Faible Très avantageux
    Valeur de revente Marché de niche Plus-value incertaine

    Le voisinage : entre silence et squatteurs

    L’un des risques majeurs d’acheter seul dans un village abandonné est l’insécurité ou la dégradation de l’environnement immédiat.

    Si les maisons mitoyennes à la vôtre tombent en ruine, elles représentent un danger pour votre propre structure (infiltrations, effondrements de murs mitoyens).

    L’absence de vie permanente attire parfois des visiteurs indésirables ou des squatteurs. Sécuriser une maison isolée demande des systèmes de surveillance autonomes (4G/solaire), car vous ne pourrez pas compter sur le voisin pour jeter un œil par la fenêtre.

    Est-ce rentable d’investir ainsi ?

    Si vous cherchez un rendement locatif classique, passez votre chemin. En revanche, si vous visez le marché de la location saisonnière d’exception, il y a une carte à jouer. Le « slow tourism » et le besoin de « digital detox » boostent la demande pour des lieux coupés du monde.

    Une maison rénovée avec un confort moderne (belle cuisine, literie haut de gamme) dans un cadre sauvage peut se louer à prix d’or durant la saison estivale.

    L’autre option est la spéculation à très long terme : parier sur le fait que d’autres acheteurs vont suivre et que le hameau va reprendre vie, faisant ainsi grimper la valeur de votre bien initialement acheté pour une bouchée de pain.

    Le mot de la fin

    Acheter une maison dans un village abandonné est un acte militant.

    C’est choisir de redonner vie à un patrimoine qui allait disparaître. C’est un projet passionnant, mais qui demande une solidité financière bien réelle pour pallier les imprévus techniques.

    Avant de signer, passez une nuit sur place (même en tente !) pour ressentir l’isolement et vérifiez trois fois la faisabilité des raccordements auprès de la mairie.

  • Peut-on refuser de payer un surloyer ?

    Peut-on refuser de payer un surloyer ?

    Les points essentiels à retenir :

    • Le paiement du Supplément de Loyer de Solidarité (SLS) constitue une obligation légale pour les locataires HLM dont les revenus dépassent de 20 % les plafonds réglementaires.
    • S’opposer au paiement sans justification valable entraîne des poursuites judiciaires, incluant la potentielle résiliation de ton bail et l’expulsion du logement.
    • Des recours légaux existent exclusivement en cas d’erreur de calcul de la part du bailleur, de perte d’emploi, de baisse significative de revenus ou de changement de situation familiale (mariage, naissance, divorce).
    • Ne jamais ignorer l’enquête annuelle de ressources : l’absence de réponse déclenche l’application automatique d’un SLS majoré forfaitaire extrêmement punitif.
    • Des exemptions géographiques s’appliquent, notamment si ton logement se situe en Quartier Prioritaire de la Politique de la Ville (QPV).

    Tu rentres chez toi après une longue journée, tu ouvres innocemment ta boîte aux lettres, et tu tombes sur un courrier officiel de ton bailleur social.

    Ce dernier t’informe que tu vas devoir régler une somme supplémentaire chaque mois : le fameux surloyer, ou Supplément de Loyer de Solidarité (SLS !

    Ton budget est déjà bien calculé, et cette augmentation imprévue ressemble fortement à une injustice…

    Une question te brûle logiquement les lèvres : as-tu le droit d’ignorer cette facture et de dire non à ton propriétaire ?

    Pour te répondre de manière directe:

    Payer cette somme représente une obligation stricte imposée par la loi française.

    Il existe néanmoins des subtilités, des failles et des cas particuliers très précis qui peuvent te permettre de contester légalement son application.

    Explorons ensemble les mécanismes de cette facturation, les risques liés à un refus frontal, et surtout, les solutions concrètes pour réviser ton dossier.

    Décryptage : Pourquoi te demande-t-on un Supplément de Loyer de Solidarité ?

    Avant d’envisager la moindre contestation, comprenons la logique derrière ce mécanisme. Le parc de logements sociaux (HLM) a vocation à héberger des ménages modestes.

    L’État fixe des plafonds de ressources pour attribuer ces appartements. Au fil des années, ta situation professionnelle a probablement évolué positivement. Tu as obtenu une promotion, changé d’entreprise pour un meilleur salaire, ou ton foyer compte un nouveau salaire.

    C’est une excellente nouvelle pour toi !

    En revanche, pour la législation du logement social, cela signifie que tu dépasses potentiellement les critères d’éligibilité initiaux. Dès que l’ensemble des revenus de ton foyer dépasse de 20 % le plafond de ressources correspondant à la catégorie de ton logement, le bailleur social a l’obligation légale de te réclamer le SLS.

    Ce n’est pas une décision arbitraire de ton agence immobilière, c’est une application stricte du code de la construction et de l’habitation. L’idée gouvernementale est de créer une équité : si tu gagnes très bien ta vie tout en conservant un loyer modéré, tu dois compenser par cette contribution de solidarité.

    L’opposition frontale : Un choix extrêmement risqué

    Imaginons que tu décides purement et simplement de bloquer le prélèvement automatique ou de ne pas envoyer le chèque correspondant à cette hausse. Tu continues de régler ton loyer de base, pensant être dans ton bon droit. Cette stratégie s’avère extrêmement dangereuse.

    Légalement, le SLS est considéré au même titre que ton loyer principal et tes charges récupérables. Ne pas le régler équivaut à un impayé de loyer classique. Ton bailleur social enverra rapidement des lettres de relance, suivies d’une mise en demeure. Si tu persistes dans ton refus, la situation escaladera vers le tribunal d’instance. Le juge prononcera inévitablement la condamnation à payer les arriérés, assortis de pénalités.

    Pire encore, cette dette locative donne le droit au bailleur de demander la résiliation de ton bail et de lancer une procédure d’expulsion. Jouer au chat et à la souris avec un impayé de surloyer se termine systématiquement par une défaite pour le locataire.

    Les vrais motifs pour faire annuler un surloyer

    Respire un grand coup, tout n’est pas perdu. Si l’opposition muette est proscrite, la contestation argumentée est tout à fait légitime.

    Les bailleurs sociaux utilisent les avis d’imposition N-2 (les revenus d’il y a deux ans) pour calculer le SLS de l’année en cours. Ce décalage temporel crée souvent d’énormes disparités avec ta réalité financière actuelle. Tu as le droit d’exiger une révision immédiate si ta situation correspond à l’un des cas suivants.

    Un accident de parcours professionnel

    Si tes revenus des douze derniers mois ont chuté d’au moins 10 % par rapport à l’année de référence utilisée par le bailleur, tu disposes d’un argument en béton. Une période de chômage, un passage à temps partiel subi, un départ à la retraite ou la faillite de ton entreprise justifient l’annulation ou la baisse drastique du supplément.

    Il te suffira de fournir tes fiches de paie récentes, tes attestations France Travail (anciennement Pôle Emploi) ou tes justificatifs de pension pour prouver cette baisse de ressources.

    Une évolution majeure dans ton foyer

    Le calcul du plafond de ressources dépend directement du nombre de personnes à charge. Un divorce, une séparation, le décès d’un conjoint ou le départ d’un enfant majeur modifient l’équation.

    À l’inverse, l’arrivée d’un nouvel enfant augmente le plafond applicable à ton dossier, ce qui peut te faire repasser en dessous de la barre fatidique des 20 % de dépassement.

    L’oubli des zones d’exemption

    Savais-tu que certains quartiers sont totalement exonérés de cette mesure ? Si ton appartement se situe dans un Quartier Prioritaire de la Politique de la Ville (QPV) ou dans une Zone de Revitalisation Rurale (ZRR), la loi interdit strictement l’application du SLS. Les gestionnaires gérant des dizaines de milliers de lots commettent parfois des erreurs d’adressage dans leurs logiciels. Une simple vérification de ton adresse sur le site officiel du gouvernement SIG Politique de la Ville peut te sauver la mise instantanément.

    Tableau pour t’y retrouver facilement

    Pour t’aider à visualiser tes options en un clin d’œil, analyse ce tableau qui résume les situations et les actions à mener.

    Ta situation actuelle Le surloyer est-il applicable ? Action recommandée pour le locataire
    Revenus en hausse, dépassant de 20% le plafond Oui, obligation légale incontournable. Payer la somme pour éviter le contentieux et l’expulsion.
    Baisse de revenus de plus de 10% sur les 12 derniers mois Non, le calcul doit être revu. Envoyer un dossier de contestation avec les justificatifs récents de revenus.
    Changement familial (naissance, divorce, chômage) Non, ou du moins son montant doit être recalculé. Signaler immédiatement le changement avec acte d’état civil ou jugement.
    Logement situé en Quartier Prioritaire (QPV) Non, interdiction stricte par la loi. Contester par recommandé en joignant une carte officielle du QPV.
    Non-réponse à l’enquête annuelle de ressources Oui, et avec de lourdes pénalités forfaitaires (SLS maximum). Compléter le dossier en urgence pour faire annuler la pénalité forfaitaire.

    Le piège mortel de l’enquête annuelle de ressources

    Parlons d’un scénario extrêmement fréquent. Chaque année, les locataires HLM reçoivent un document rébarbatif appelé « enquête de ressources ». Beaucoup le rangent dans un tiroir, l’oublient sous une pile de magazines ou le jettent par erreur. Grave erreur stratégique !

    L’absence de réponse à ce questionnaire déclenche une sanction automatique et féroce. Le bailleur considère par défaut que tu dépasses largement les plafonds et t’applique d’office le taux de surloyer maximum, auquel s’ajoutent des frais de dossier.

    Des locataires se retrouvent ainsi avec des factures majorées de plusieurs centaines, voire milliers d’euros, simplement pour un papier manquant.

    Si tu es dans ce cas, tu ne peux pas « refuser » de payer au sens strict, mais tu dois réagir dans l’urgence en fournissant immédiatement ton avis d’imposition pour stopper l’hémorragie financière et demander un effet rétroactif.

    Comment formuler ta réclamation dans les règles de l’art ?

    Si tu as repéré une anomalie de calcul ou si ta situation s’est dégradée, il faut monter au créneau de manière professionnelle. L’appel téléphonique à ton gardien d’immeuble ou le message laissé sur la plateforme en ligne de l’agence ne suffiront pas à te protéger juridiquement.

    Tu dois rédiger une lettre claire, précise, et l’envoyer en Courrier Recommandé avec Accusé de Réception (LRAR) au siège de ton bailleur social. Indique clairement ton numéro de locataire, la référence de ton appartement, et détaille le motif de ta contestation.

    Joins impérativement les copies de toutes tes preuves (fiches de paie, attestation de chômage, avis d’imposition de l’année en cours, livret de famille).

    Garde toujours un double de ce dossier chez toi. Tant que le litige n’est pas officiellement résolu par un courrier de leur part annulant la dette, tu restes théoriquement redevable de la somme.

    Beaucoup de locataires font le choix de continuer à payer le surloyer pendant l’analyse de leur réclamation, sachant que le bailleur devra rembourser l’intégralité du trop-perçu en cas de décision favorable. Cela évite d’apparaître comme « mauvais payeur » dans leurs bases de données.

    Faut-il quitter son logement social ?

    Lorsque tes revenus augmentent durablement, le surloyer devient une composante permanente de tes dépenses mensuelles.

    Dans certaines villes attractives, l’addition du loyer initial et du SLS finit par égaler, voire dépasser, les prix du marché privé classique ! Par conséquent, s’accrocher à son logement HLM perd tout son intérêt financier.

    Cette augmentation représente peut-être le signal parfait pour repenser totalement ton projet résidentiel. Avec des revenus solides, ton dossier intéressera fortement les propriétaires privés ou les agences immobilières classiques.

    Tu auras accès à des quartiers différents, des prestations supérieures, et tu te libéreras de ces enquêtes annuelles intrusives.

    Mieux encore, cet excédent de budget pourrait te permettre de franchir le cap de l’achat immobilier. Ton historique locatif irréprochable et tes revenus stables constituent des atouts majeurs pour convaincre un banquier de t’accorder un crédit.

  • Salaire : combien ça gagne un courtier en prêts immobilier ?

    Salaire : combien ça gagne un courtier en prêts immobilier ?

    En bref : ce qu’il faut retenir sur la rémunération d’un courtier IOBSP

    • Revenu moyen : Un débutant commence souvent autour de 2 000 € à 2 500 € brut, tandis qu’un expert peut dépasser les 5 000 € à 7 000 € par mois.
    • Structure de paie : Le salaire repose massivement sur le variable (commissions bancaires et honoraires clients).
    • Statut : Le courtier indépendant gagne potentiellement mieux sa vie que le salarié, mais avec des charges et une pression commerciale plus fortes.
    • Facteurs clés : Le volume de dossiers financés, le réseau de partenaires bancaires et la zone géographique (Paris vs Province) impactent directement la fiche de paie.

    Le secteur de l’immobilier fait souvent rêver pour ses salaires généreux.

    Parmi les acteurs clés, le courtier en prêt immobilier occupe une place stratégique : il est l’intermédiaire qui fait gagner du temps et de l’argent aux emprunteurs.

    Mais concrètement, est-ce que ça paie bien ?

    La réponse courte est : oui, pour ceux qui ont la fibre commerciale. Contrairement à un poste administratif classique, le salaire d’un courtier est un moteur à explosion. Plus vous injectez de dossiers validés, plus la rémunération grimpe. On oublie les grilles de salaires rigides de la fonction publique ; ici, c’est la performance qui dicte le train de vie.

    Lire aussi : Les métiers de l’immobilier qui paient le mieux


    Comment se décompose la rémunération ?

    Pour comprendre ce que gagne un courtier, il faut décortiquer son « business model ». Un courtier ne touche pas d’argent simplement en donnant des conseils ; il est payé au résultat, une fois que l’offre de prêt est signée et les fonds débloqués.

    1. Les honoraires de conseil (Frais de courtage)

    C’est la somme facturée directement au client. Elle varie généralement entre 1 000 € et 3 000 € selon la complexité du dossier et la notoriété du cabinet. Certains courtiers « gratuits » choisissent de ne pas en facturer pour attirer plus de clients, mais cela devient rare.

    2. La commission bancaire

    La banque verse une commission au courtier pour lui avoir apporté un nouveau client.

    En règle générale, elle s’élève à 1 % du montant du capital emprunté, souvent plafonnée par les conventions bancaires (entre 2 000 € et 4 000 € en moyenne par dossier).

    Profil du courtier Salaire Fixe (Est.) Commissions (Est.) Revenu Total Brut Mensuel
    Débutant (Salarié) 1 800 € – 2 200 € 300 € – 800 € 2 100 € – 3 000 €
    Confirmé (Salarié) 2 500 € – 3 200 € 1 000 € – 2 500 € 3 500 € – 5 700 €
    Indépendant / Mandataire 0 € 3 000 € – 8 000 €+ 3 000 € – 8 000 €+
    Directeur d’agence 4 000 € + Prime sur CA agence 6 000 € – 10 000 €+

    Salarié vs Indépendant : Quel statut rapporte le plus ?

    C’est le grand débat dans le milieu de l’Intermédiation en Opérations de Banque et en Services de Paiement (IOBSP).

    Le confort du salariat

    En tant que salarié dans un grand réseau (type Meilleurtaux, Cafpi), vous bénéficiez d’une sécurité avec un salaire fixe. Le revers de la médaille ?

    Vous ne percevez qu’un pourcentage réduit des commissions que vous générez (souvent entre 10 % et 25 % du chiffre d’affaires apporté). C’est idéal pour apprendre le métier sans prendre de risques financiers personnels.

    L’aventure de l’indépendant

    Le courtier indépendant ou le mandataire non-salarié récupère la quasi-totalité des commissions. S’il réalise un gros mois avec 5 dossiers bouclés, il peut générer 15 000 € de chiffre d’affaires.

    Une fois les charges sociales et les frais de structure payés, le revenu net reste bien supérieur à celui d’un salarié. Il faut posséder un mental d’acier : pas de dossier, pas de chocolat.


    Les variables qui boostent (ou freinent) vos revenus

    Le salaire moyen est une indication, mais la réalité du terrain est plus nuancée. Plusieurs critères font pencher la balance.

    La zone géographique

    Un courtier en Île-de-France ou dans de grandes métropoles comme Lyon ou Bordeaux traite des montants de prêts plus élevés. Comme la commission bancaire est proportionnelle au montant emprunté, le calcul est vite fait : financer un appartement à 500 000 € rapporte plus qu’une maison à 150 000 € en zone rurale.

    Le volume de dossiers

    La rentabilité repose sur l’efficacité. Un bon courtier sait filtrer les dossiers rapidement. Passer 20 heures sur un dossier qui finit par être refusé par les banques est une perte sèche. L’expertise technique pour monter des dossiers « propres » est donc une compétence qui se monétise indirectement.

    Le réseau de partenaires

    Plus vous avez de conventions avec des banques variées (banques de détail, banques en ligne, banques spécialisées), plus vous avez de chances de placer votre client et donc d’être rémunéré. Un courtier avec peu de partenaires verra ses revenus plafonner faute de solutions de financement.


    Perspectives d’évolution : Jusqu’où monter ?

    Le métier offre des perspectives de croissance intéressantes. Après quelques années, un courtier performant peut :

    • Devenir Manager d’équipe : Encadrer d’autres courtiers et toucher une sur-commission sur leurs résultats.

    • Ouvrir sa propre franchise : Profiter de la force d’une marque tout en étant son propre patron.

    • Se spécialiser : S’orienter vers le regroupement de crédits ou le prêt professionnel, des niches parfois plus rémunératrices.

    Le marché de l’immobilier subit des cycles. En période de taux bas, le volume est immense. En période de taux hauts, le conseil devient crucial et les honoraires peuvent être revalorisés. Dans tous les cas, le besoin d’accompagnement reste une constante.


    Devenir courtier : Est-ce rentable dès le départ ?

    Les premiers mois demandent de la résilience. Entre le moment où vous rencontrez un client et celui où la banque débloque les fonds (et donc vous paie), il s’écoule souvent 3 à 5 mois.

    Il faut anticiper ce décalage de trésorerie, surtout en indépendant. Une fois la pompe amorcée et le réseau de prescripteurs (agents immobiliers, notaires) en place, le revenu devient beaucoup plus régulier et confortable.

    La réussite dans ce secteur ne dépend pas uniquement de vos connaissances en mathématiques ou en droit bancaire.

    C’est votre capacité à rassurer, à négocier et à créer du lien qui fera exploser votre compteur de commissions.

  • Salaire : combien ça gagne un chasseur de biens immobilier ?

    Salaire : combien ça gagne un chasseur de biens immobilier ?

    En bref : ce qu’il faut retenir sur la rémunération d’un chasseur immobilier

    • Mode de rémunération : Principalement au succès, via des honoraires calculés sur le prix de vente net vendeur (entre 2 % et 5 %).
    • Revenus moyens : Un débutant oscille entre 30 000 € et 40 000 € bruts annuels, tandis qu’un expert confirmé peut dépasser les 80 000 € ou 100 000 €.
    • Statut impactant : Les revenus varient drastiquement selon que vous êtes salarié d’une agence, agent commercial indépendant ou fondateur de votre propre structure.
    • Variable clé : La zone géographique (Paris vs province) et le segment (luxe vs résidentiel classique) déterminent le montant des commissions.

    Devenir le « Sherlock Holmes » de la pierre, dénicher la perle rare pour des clients pressés et conclure des deals passionnants… Le métier de chasseur de biens immobilier fait rêver.

    Mais au-delà de l’adrénaline de la visite et du closing, une question brûle les lèvres de tous ceux qui envisagent une reconversion ou une montée en compétences : combien gagne-t-on réellement à la fin du mois ?

    Contrairement à l’agent immobilier classique qui travaille pour le vendeur, le chasseur est le chevalier servant de l’acheteur.

    Cette nuance change tout, non seulement dans la méthode de travail, mais aussi dans la structure de la fiche de paie.

    Pour faire simple, le métier de chasseur immobilier peut être l’un des plus rémunérateurs du secteur si vous avez un bon réseau et un certain talent pour trouver les perles rares.

    Explorons ensemble les coulisses financières de cette profession en pleine explosion.


    Les rouages de la rémunération : Comment ça marche ?

    Le chasseur de biens ne touche presque jamais de salaire fixe déconnecté de ses résultats. Son revenu est intrinsèquement lié à sa capacité à transformer une recherche en une transaction réelle devant le notaire.

    La commission au succès (Success Fees)

    C’est le cœur du réacteur. En France, la loi Hoguet encadre strictement la profession. Elle interdit de percevoir la moindre rémunération avant la signature de l’acte authentique de vente. Autrement dit, si vous ne trouvez pas le bien idéal, vous travaillez gratuitement.

    En général, les honoraires se situent entre 2 % et 5 % TTC du prix d’achat. Sur un appartement à 400 000 €, une commission de 3 % représente 12 000 €.

    Les frais de dossier (Retainers)

    Certains réseaux pratiquent des frais de recherche ou d’engagement au démarrage du mandat. Attention toutefois : ces sommes sont souvent déduites de la commission finale et doivent être justifiées par des services de conseil spécifiques pour rester dans les clous de la légalité.


    Panorama des salaires selon l’expérience et le statut

    Le montant qui arrive sur votre compte bancaire dépendra majoritairement de votre montage juridique et de votre réseau.

    1. Le chasseur salarié

    Rare, mais existant dans les grosses structures nationales.

    • Fixe : Souvent proche du SMIC ou légèrement au-dessus.

    • Variable : Une commission sur chaque vente (souvent 10 % à 25 % du chiffre d’affaires généré par le salarié pour l’agence).

    • Revenu total : Entre 2 500 € et 3 500 € bruts par mois pour un profil intermédiaire.

    2. L’indépendant (Agent Commercial)

    C’est le modèle le plus courant. Vous êtes rattaché à une enseigne de chasseurs, vous utilisez leurs outils, mais vous gérez votre propre barque.

    • Rémunération : Vous conservez entre 70 % et 90 % de la commission générée, le reste allant à la tête de réseau.

    • Le revers de la médaille : Vous payez vos propres charges sociales (URSSAF).

    • Revenu total : Très volatil, il peut grimper à 5 000 € ou 7 000 € nets mensuels lors des bons mois.

    3. Le fondateur d’agence

    Ici, le potentiel est déplafonné. Vous encaissez 100 % des commissions. Si vous recrutez des agents, vous percevez une part de leur travail. En revanche, vos frais fixes (locaux, publicité, assurances) sont plus lourds.

    Profil / Expérience Type de statut Chiffre d’affaires annuel estimé Revenu net mensuel (indicatif)
    Débutant (0-2 ans) Indépendant / Salarié 40 000 € – 60 000 € 1 800 € – 2 400 €
    Confirmé (3-7 ans) Indépendant 80 000 € – 120 000 € 3 500 € – 5 000 €
    Expert / Luxe Indépendant / Gérant 150 000 € + 7 000 € +
    Directeur d’agence Gérant de société Variable (selon équipe) 5 000 € – 12 000 €

    Quels facteurs boostent votre compte en banque ?
    Pour exploser les compteurs, le talent ne suffit pas. Plusieurs variables entrent en jeu dans le calcul final.

    La géographie : Le facteur X

    Le prix du mètre carré est votre meilleur ami… ou votre pire ennemi. Un chasseur à Paris ou sur la Côte d’Azur, traitant des dossiers à 1 million d’euros, gagnera mécaniquement plus qu’un confrère dans une zone rurale où les biens plafonnent à 150 000 €. L’effort de recherche est pourtant souvent identique.

    Le positionnement : Volume vs Luxe

    Deux stratégies s’affrontent :

    1. Le volume : Enchaîner des recherches pour des primo-accédants sur des petits budgets. Les ventes sont rapides, le flux est régulier.

    2. Le haut de gamme : Travailler sur deux ou trois dossiers « Prestige » par an. Les commissions sont énormes, mais les cycles de décision sont longs et les exigences des clients infinies.

    Votre efficacité et votre réseau « Off-Market »

    Le vrai salaire d’un chasseur se construit sur sa capacité à trouver ce qui n’est pas sur SeLoger ou Leboncoin. Plus vous avez de contacts directs avec des syndics, des notaires ou des gardiens d’immeubles, plus vous allez vite. La rapidité est la clé du rendement horaire.


    Les charges à ne pas oublier (La réalité du terrain)

    Avant de s’imaginer en haut de l’affiche, il faut déduire les coûts de fonctionnement, surtout pour les indépendants.

    • L’URSSAF : Environ 22 % du chiffre d’affaires en micro-entreprise.

    • L’assurance RCP : Obligatoire pour exercer légalement.

    • Le marketing : Abonnements aux portails immobiliers, logiciels de pige, publicité locale, essence pour les visites.

    • La prospection : Trouver des acheteurs coûte du temps et de l’argent.

    Un indépendant qui réalise 100 000 € de chiffre d’affaires verra, après impôts et charges, environ 50 % à 60 % de cette somme réellement disponible pour ses dépenses personnelles.


    Est-ce un métier d’avenir pour votre portefeuille ?

    Le marché immobilier se complexifie.

    Les acheteurs sont perdus face aux nouvelles normes DPE (Diagnostic de Performance Énergétique) et aux taux de crédit qui fluctuent.

    Cette complexité est une aubaine.

    Les clients sont de plus en plus prêts à payer pour être accompagnés par un expert qui leur évitera des erreurs coûteuses.

    La demande pour les chasseurs de biens ne cesse de croître dans les grandes métropoles où le marché est tendu. C’est un métier où la recommandation fait tout.

    Après trois ans d’exercice, si votre travail est de qualité, le « bouche-à-oreille » devient votre principal apporteur d’affaires, réduisant vos frais de prospection à zéro et augmentant votre rentabilité nette.

    Le métier de chasseur de biens offre une liberté totale et une rémunération qui récompense directement l’implication.

    Si vous avez la fibre commerciale, une patience d’ange et un œil de lynx pour déceler le potentiel d’une ruine, les chiffres peuvent vite devenir très attractifs.

  • Quel est le métier le mieux payé dans l’immobilier ?

    Quel est le métier le mieux payé dans l’immobilier ?

    L’essentiel en 30 secondes

    • 🏦 Asset Manager : Le stratège des fonds d’investissement, capable de dépasser les 100 000 € avec les bonus.
    • 🏗️ Directeur de Promotion : Le chef d’orchestre des chantiers neufs, dont la rémunération grimpe avec l’envergure des projets.
    • 💼 Immobilier d’Entreprise : Un secteur de niche où les commissions sur les bureaux et entrepôts sont massives.
    • 📈 Gestion de Fortune : Le conseiller spécialisé qui optimise les parcs immobiliers des familles les plus riches.
    • 🚀 Marchand de Biens : L’entrepreneur qui prend des risques pour des plus-values pouvant atteindre des sommets.

    L’immobilier est un secteur où l’ambition et l’expertise technique se traduisent par des fiches de paie vertigineuses.

    Si certains métiers de terrain sont connus du grand public, les fonctions les plus lucratives se cachent souvent derrière des titres anglo-saxons ou des responsabilités stratégiques de haut vol.

    Pour espérer atteindre les sommets, il ne suffit plus de vendre des appartements ; il faut savoir gérer des portefeuilles d’actifs, diriger des chantiers colossaux ou conseiller de grands investisseurs.

    On vous liste ici le palmarès des professions qui dominent la hiérarchie financière du secteur immobilier !

    1. L’Asset Manager : Le cerveau financier

    L’Asset Manager est le véritable stratège des fonds d’investissement ou des foncières. Son rôle est d’optimiser la rentabilité d’un parc immobilier valant parfois plusieurs milliards d’euros.

    Il décide de l’achat, de la rénovation ou de la revente des actifs pour maximiser les dividendes des actionnaires.

    C’est un métier de haute finance où la maîtrise du risque et l’anticipation du marché sont vitales.

    2. Le Directeur de Promotion Immobilière

    Ce profil est le pilote de l’avion pour la construction de programmes neufs. Il gère l’intégralité du cycle, de la recherche du terrain à la remise des clés aux acquéreurs.

    Sa rémunération est à la hauteur du stress et des enjeux financiers qu’il porte sur ses épaules.

    Un directeur performant dans un grand groupe peut voir son fixe doublé par des primes d’intéressement sur les bénéfices des chantiers.

    Métier Salaire Junior (Brut/an) Salaire Senior (Brut/an) Part de Variable
    Asset Manager 45 000 € – 55 000 € 90 000 € – 150 000 €+ Très élevée
    Directeur de Promotion 50 000 € – 60 000 € 80 000 € – 120 000 € Élevée
    Expert Immobilier d’Entreprise 35 000 € – 45 000 € 70 000 € – 110 000 € Maximale (Commissions)
    Conseiller en Gestion de Patrimoine 32 000 € – 40 000 € 65 000 € – 100 000 € Moyenne à Élevée
    Directeur de Foncière 70 000 € – 90 000 € 130 000 € – 200 000 €+ Très élevée

    3. Le Consultant en Immobilier d’Entreprise

    Oubliez la vente de studios ; ici, on parle de louer des sièges sociaux ou de vendre des plateformes logistiques géantes. Les volumes financiers sont tels que les commissions de transaction peuvent atteindre des chiffres à six zéros.

    Les meilleurs consultants du secteur, souvent basés à Paris ou dans les grandes métropoles, affichent des revenus globaux défiant toute concurrence.

    C’est un métier de réseau et d’endurance où un seul deal peut valider une année entière de travail.

    keys on hand

    4. Le Conseiller en Gestion de Fortune Immobilière

    Ce spécialiste accompagne les « Ultra High Net Worth Individuals » dans la structuration de leur patrimoine. Il ne se contente pas de trouver des biens, il crée des montages juridiques complexes (SCI, démembrement, holdings).

    Son expertise fiscale et successorale en fait un allié indispensable pour les familles fortunées. Sa rémunération mêle honoraires de conseil et commissions sur les investissements réalisés, offrant une stabilité et des sommets financiers réguliers.

    5. Le Marchand de Biens : L’entrepreneur de l’extrême

    Contrairement aux autres, le marchand de biens ne touche pas un salaire, mais réalise des plus-values. Il achète des immeubles dégradés, les divise ou les rénove, et les revend à la découpe.

    C’est le métier le plus risqué, car il engage ses propres fonds ou sa garantie personnelle. Cependant, en cas de succès, les profits sur une seule opération peuvent dépasser plusieurs années de salaire d’un cadre supérieur.

    Articles sur les salaires du secteur immobilier

    Checkez nos différents guides :

    Salaire d’un syndic de coproprietés

    Salaire pour un administrateur de biens

    Salaire pour un chasseur de biens immobilier

    Salaire pour un courtier en prêts immobilier

    Les clés pour accéder à ces revenus

    Pour viser ces postes, un Master 2 en finance, en droit de l’immobilier ou une grande école de commerce est souvent le sésame obligatoire.

    La maîtrise parfaite de l’anglais et des outils de modélisation financière est également devenue un standard non négociable.

    Au-delà des diplômes, c’est la capacité à gérer la pression et à maintenir un réseau d’influence qui fera la différence.

    Les salaires de l’immobilier haut de gamme ne sont pas des rentes, mais la récompense d’une expertise rare et d’un engagement total.

  • Que faire si votre propriétaire ne veut pas vous rendre votre caution ?

    Que faire si votre propriétaire ne veut pas vous rendre votre caution ?

    L’essentiel en 30 secondes

    • 🕒 Délais légaux : 1 mois si l’état des lieux est conforme, 2 mois en cas de dégradations constatées.
    • 💰 Pénalités : 10 % du loyer mensuel (hors charges) par mois de retard commencé vous est dû par la loi.
    • 📁 Justificatifs : Le bailleur doit obligatoirement fournir des factures ou des devis détaillés pour toute retenue.
    • ✉️ Mise en demeure : La lettre recommandée est l’étape indispensable avant toute action en justice.
    • ⚖️ Conciliation : Un recours gratuit existe via la Commission Départementale de Conciliation (CDC).

    Le dépôt de garantie, que l’on appelle couramment « caution », est une somme qui cristallise souvent les tensions au moment de rendre les clés.

    Cette enveloppe, versée à l’entrée dans les lieux, appartient légalement au locataire et ne doit servir qu’à couvrir des manquements justifiés.

    Certains propriétaires tardent à rembourser ou appliquent des retenues abusives sans fondement réel.

    Lire aussi : Comment récupérer la caution après 10 ans ?

    Mon propriétaire ne veut pas rendre ma caution…que puis-je faire ?

    Oh My Bien vous propose pour naviguer dans cette procédure administrative et récupérer votre argent sans perdre votre sang-froid.

    1. Respecter les délais

    Le propriétaire dispose d’un temps strictement encadré par la loi pour vous restituer votre dépôt de garantie après la remise des clés.

    Si l’état des lieux de sortie est identique à celui d’entrée, le délai est d’un mois maximum.

    Si des différences sont notées entre l’entrée et la sortie, le bailleur bénéficie d’un délai de deux mois pour faire ses calculs.

    Ce temps supplémentaire lui permet d’évaluer le coût des réparations ou de la remise en état nécessaire.

    2. Les retenues : Rien ne se fait sans preuves

    Votre propriétaire n’a absolument pas le droit de garder une somme de manière arbitraire ou forfaitaire. Chaque euro retenu doit être justifié par un document concret : une facture de travaux ou un devis détaillé.

    Sachez également que l’usure normale du logement, appelée « vétusté », ne peut jamais vous être facturée. Le jaunissement des peintures avec le temps ou l’usure naturelle d’une moquette après plusieurs années sont à la charge exclusive du bailleur.

    Situation Délai de restitution Sanction en cas de retard Justificatif requis
    État des lieux conforme 1 mois +10% du loyer / mois de retard Aucun (remboursement total)
    État des lieux avec dégradations 2 mois +10% du loyer / mois de retard Devis ou factures obligatoires
    Copropriété (provisions) Retenue de 20% max possible +10% après l’arrêté annuel Décompte annuel des charges
    Absence d’état des lieux de sortie Présomption de bon état Sanction immédiate Impossible de retenir quoi que ce soit

    3. Étape 1 : La mise en demeure (LRAR)

    Si le délai légal est dépassé, la première chose à faire est d’envoyer une lettre de mise en demeure en recommandé avec accusé de réception (LRAR). Ce courrier officiel marque le point de départ des pénalités de retard de 10 %.

    Dans cette lettre, rappelez les dates de l’état des lieux, de la remise des clés et exigez le remboursement sous huitaine. Mentionnez explicitement l’article 22 de la loi du 6 juillet 1989 pour montrer que vous connaissez parfaitement vos droits.

    4. Étape 2 : La conciliation, une voie gratuite

    Si la mise en demeure reste sans réponse, ne foncez pas immédiatement au tribunal pour éviter des frais inutiles.

    Vous pouvez saisir la Commission Départementale de Conciliation (CDC) de votre préfecture, une démarche totalement gratuite.

    Cette commission réunit des représentants des bailleurs et des locataires pour tenter de trouver un accord amiable.

    Dans de nombreux cas, la simple convocation devant la commission suffit à faire céder un propriétaire récalcitrant qui sait qu’il est en tort.

    5. Étape 3 : Le Tribunal de Proximité

    En dernier recours, si aucune solution amiable n’est trouvée, vous devez saisir le juge de proximité ou le tribunal judiciaire. Pour les litiges inférieurs à 5 000 euros, la représentation par un avocat n’est pas obligatoire mais vivement conseillée si le dossier est complexe.

    Le juge vérifiera la conformité des états des lieux et l’existence des justificatifs fournis par le propriétaire. S’il constate un abus, il condamnera le bailleur à vous rendre la caution assortie des intérêts de retard accumulés depuis la mise en demeure.

    Anticiper pour éviter les problèmes futurs

    Pour vos prochaines locations, prenez l’habitude de prendre des photos détaillées lors de chaque état des lieux, d’entrée comme de sortie. Ne signez jamais un état des lieux de sortie si vous n’êtes pas d’accord avec les annotations du propriétaire ou de l’agent immobilier.

    Demandez toujours un double immédiat du document signé pour éviter toute modification ultérieure. La transparence et la rigueur documentaire sont vos meilleurs boucliers contre la mauvaise foi et les litiges financiers de fin de bail.

    Récupérer son dépôt de garantie est un droit fondamental qui protège votre épargne et votre budget. En suivant ces étapes avec méthode et fermeté, vous transformez un conflit émotionnel en un dossier juridique solide que peu de propriétaires oseront ignorer.

  • Salaire : combien ça gagne un administrateur de biens ?

    Salaire : combien ça gagne un administrateur de biens ?

    L’essentiel en 30 secondes

    • 💰 Débutants : Un gestionnaire locatif junior démarre entre 2 400 € et 2 900 € brut par mois.
    • 📈 Expérimentés : Après 10 ans, la rémunération franchit souvent la barre des 4 800 € brut mensuels.
    • 🎯 Variable : Les commissions sur les baux et les frais de gestion boostent le fixe de 10 % à 30 %.
    • 🏢 Localisation : Les salaires en Île-de-France restent supérieurs de 20 % par rapport à la province.
    • 🚀 Évolution : Passer de la gestion pure à la direction d’agence permet d’atteindre des revenus à six chiffres.

    L’administrateur de biens, aussi appelé gestionnaire locatif, est le garant de la rentabilité du patrimoine de ses clients. Contrairement au syndic qui s’occupe de l’immeuble, lui se concentre sur l’intérieur des lots et la relation avec les locataires.

    C’est un métier de terrain, de chiffres et de droit.

    Avec l’explosion de la réglementation (Loi Alur, encadrement des loyers, diagnostics énergétiques), les propriétaires ont de plus en plus besoin de ces experts.

    Cette complexité croissante tire les salaires vers le haut, faisant de ce métier une valeur refuge très lucrative pour ceux qui maîtrisent l’art de la gestion.

    Le démarrage : À quoi s’attendre en tant que junior ?

    Pour un premier poste, le diplôme (BTS Professions Immobilières ou Master) sert de base de négociation. Un administrateur de biens débutant peut espérer un salaire fixe situé entre 28 000 € et 34 000 € brut annuel.

    En province, le ticket d’entrée tourne souvent autour de 2 200 € brut par mois. À Paris, les agences montent facilement à 2 800 € pour s’aligner sur le marché.

    Le quotidien d’un junior est rythmé par les visites, les états des lieux et la rédaction des baux.

    C’est une phase d’apprentissage intense où l’on se forge une carapace face aux imprévus techniques.

    Les recruteurs privilégient les profils « chasseurs » capables de rentrer de nouveaux mandats de gestion, une compétence qui peut débloquer des primes immédiates dès les premiers mois.

    L’ascension : L’expertise se paie au prix fort

    La bascule se produit après 5 ans d’exercice. L’administrateur de biens confirmé possède alors un portefeuille de 200 à 400 lots.

    Il ne gère plus seulement des loyers, il conseille ses clients sur l’optimisation fiscale, les travaux de rénovation énergétique et la valorisation de leur patrimoine.

    À ce stade, la rémunération oscille entre 42 000 € et 58 000 € brut annuel.

    Les profils capables de gérer des contentieux complexes ou des portefeuilles « Prestige » (immeubles entiers pour des investisseurs institutionnels) voient leur valeur grimper en flèche.

    Le marché est en situation de plein emploi : les bons gestionnaires sont rares, et les cabinets n’hésitent plus à débaucher chez la concurrence à coups d’augmentations significatives.

    Comparatif des rémunérations par profil et région

    Ce tableau présente les moyennes constatées sur le marché français pour l’année en cours.

    Profil Expérience Salaire Paris (Brut/an) Salaire Province (Brut/an) Avantages types
    Gestionnaire Junior 0 – 2 ans 32k€ – 36k€ 26k€ – 30k€ Tickets restos, mutuelle
    Gestionnaire Confirmé 3 – 7 ans 40k€ – 50k€ 34k€ – 42k€ Primes sur baux, commissions
    Gestionnaire Senior 8 ans + 55k€ – 65k€ 45k€ – 52k€ Véhicule, bonus annuel
    Responsable de Gestion Management 65k€ – 85k€ 55k€ – 70k€ Variable sur CA du service
    Directeur de Cabinet Direction 90k€ – 130k€ 75k€ – 100k€ Intéressement, participation

    Les commissions : Le moteur de la fiche de paie

    Dans l’administration de biens, le salaire fixe n’est qu’une base de travail. Le véritable gain se cache dans le variable. Un gestionnaire performant touche des commissions sur chaque nouvel acte qu’il réalise.

    • Honoraires de location : Pour chaque nouveau locataire trouvé, le gestionnaire perçoit une part des honoraires de location (souvent un pourcentage du loyer).
    • Honoraires de gestion : Des primes peuvent être versées en fonction du volume d’affaires apporté au cabinet (nouveaux mandats de gestion).
    • Suivi de travaux : Comme pour le syndic, l’administrateur peut percevoir des honoraires pour le suivi de gros chantiers de rénovation dans les appartements qu’il gère.
    • Le 13ème mois : La convention collective nationale de l’immobilier garantit généralement ce complément de revenu annuel.

    Grands groupes vs Cabinets indépendants

    Le choix de la structure impacte directement votre quotidien financier.

    Les grands réseaux nationaux offrent des grilles de salaires très structurées et une sécurité d’emploi forte. Ils proposent des outils digitaux avancés qui permettent de gérer plus de lots avec moins d’effort administratif. En revanche, les primes y sont parfois plus encadrées.

    Les cabinets de gestion familiaux offrent une proximité différente avec les propriétaires. Les salaires fixes peuvent y être plus flexibles et les commissions plus généreuses pour récompenser l’implication personnelle.

    Un gestionnaire qui souhaite « construire sa propre clientèle » au sein d’une structure aura plus d’opportunités de gains dans un petit cabinet où sa polyvalence est une force.

    La direction de gestion : Un poste stratégique

    Devenir Responsable ou Directeur de gestion locative marque l’entrée dans les hauts revenus de l’immobilier. À ce niveau de responsabilité, vous encadrez les gestionnaires et les comptables mandants. Vous êtes responsable du « chiffre » de votre département.

    Le package de rémunération peut alors dépasser les 80 000 € brut annuel. Ces postes exigent une vision stratégique et une résistance au stress importante, notamment lors des périodes de bilans ou de fortes vacances locatives. La maîtrise de la data et des nouveaux outils de gestion locative en ligne (Proptech) est devenue indispensable pour justifier ces niveaux de salaire.

    L’administrateur de biens indépendant : Un modèle lucratif

    De plus en plus de professionnels choisissent de se lancer en franchise ou en indépendant.

    En créant leur propre portefeuille, ils ne parlent plus de salaire mais de profitabilité. Un administrateur gérant seul 150 lots peut générer un chiffre d’affaires stable de 100 000 € à 120 000 € par an, avec très peu de charges s’il travaille en structure légère.

    C’est la voie royale pour ceux qui veulent lier directement leurs efforts à leurs revenus.

    Le marché est porteur : la demande de gestion locative est structurellement plus haute que l’offre de service de qualité, ce qui permet de maintenir des honoraires élevés et une rémunération très attractive sur le long terme.

  • Salaire : Combien gagne un syndic de copropriété ?

    Salaire : Combien gagne un syndic de copropriété ?

    L’essentiel en 30 secondes

    • 💰 Débutants : Un gestionnaire junior commence entre 2 500 € et 3 000 € brut par mois.
    • 📈 Seniors : Avec 10 ans d’expérience, la rémunération dépasse souvent les 4 500 € à 5 000 € brut.
    • 📍 Disparités : Les salaires parisiens sont 15 % à 25 % plus élevés qu’en province.
    • 📂 Volume : Le salaire dépend directement du nombre de lots et de copropriétés gérés.
    • 🚀 Bonus : Primes sur travaux et commissions d’honoraires boostent le fixe de manière significative.

    C’est l’un des métiers les plus exigeants de l’immobilier, mais aussi l’un des plus méconnus.

    Le syndic de copropriété est souvent perçu comme celui qui envoie les appels de fonds et gère les pannes d’ascenseur. En réalité, c’est un véritable chef d’orchestre juridique, technique et financier.

    Face à une pénurie de talents et une complexité législative croissante, les salaires du secteur connaissent une dynamique intéressante.

    Vous envisagez de rejoindre ce monde ou vous voulez simplement savoir si votre gestionnaire est bien payé ?

    Décryptage des chiffres réels d’une profession sous tension.

    Le ticket d’entrée : Quel salaire pour un junior ?

    Le parcours classique commence souvent par un poste d’assistant avant de devenir gestionnaire de copropriété. Un profil junior, fraîchement diplômé d’un BTS Professions Immobilières ou d’une licence spécialisée, peut espérer un salaire fixe compris entre 30 000 € et 38 000 € brut annuel.

    À Paris et en Île-de-France, le seuil des 35 000 € est quasiment la norme pour attirer les jeunes recrues. En province, on se situera plus proche des 28 000 € ou 30 000 €. Pourquoi une telle différence ? Le coût de la vie joue, mais aussi la taille des immeubles. Gérer des copropriétés haussmanniennes de 50 lots dans le 16e arrondissement demande une rigueur que les cabinets paient au prix fort. Les premières années sont rudes : on apprend à gérer les assemblées générales nocturnes et les conflits de voisinage. C’est le prix à payer pour grimper rapidement les échelons.

    L’expérience : Quand la fiche de paie s’envole

    Après 5 à 7 ans de métier, le gestionnaire devient « confirmé » ou « senior ». À ce stade, il maîtrise parfaitement la Loi Hoguet et le Code de la copropriété. Sa valeur sur le marché explose. Un profil senior gère généralement un portefeuille de 1 200 à 1 800 lots, répartis sur 30 à 50 immeubles.

    Son salaire se situe alors dans une fourchette allant de 45 000 € à 65 000 € brut annuel. Dans les grands cabinets nationaux (type Foncia ou Citya), les grilles sont plus rigides. Dans les cabinets indépendants de prestige, un gestionnaire expert capable de fidéliser ses clients peut négocier des packages encore plus généreux. La rareté de l’expertise est son meilleur levier de négociation. Peu de gens acceptent les responsabilités civiles et pénales liées à ce métier, ce qui maintient les salaires vers le haut.

    Comparatif des rémunérations par profil et région

    Voici un aperçu des salaires moyens pratiqués dans le secteur en 2024-2025.

    Profil Expérience Salaire Paris (Brut/an) Salaire Province (Brut/an) Responsabilités
    Assistant Syndic 0 – 2 ans 28k€ – 32k€ 24k€ – 28k€ Administratif, appels d’offres
    Gestionnaire Junior 0 – 3 ans 35k€ – 40k€ 30k€ – 34k€ Gestion courante, petites AG
    Gestionnaire Confirmé 5 – 10 ans 45k€ – 55k€ 38k€ – 45k€ Gros portefeuilles, sinistres
    Principal / Senior 10 ans + 60k€ – 75k€ 50k€ – 60k€ Management, grands comptes
    Directeur de Copro Direction 80k€ – 120k€+ 65k€ – 90k€ Stratégie cabinet, recrutement

    Les variables et bonus : Le nerf de la guerre

    Le salaire fixe n’est que la partie émergée de l’iceberg. Dans le monde du syndic, le variable occupe une place centrale. Les gestionnaires touchent souvent des primes liées aux honoraires travaux. Lorsqu’une copropriété vote un ravalement de façade à 200 000 €, le syndic perçoit un pourcentage (entre 2 % et 5 %) pour le suivi du dossier. Une partie de cette somme est fréquemment reversée au gestionnaire sous forme de bonus annuel.

    S’ajoutent à cela d’autres avantages non négligeables :

    • Le 13ème mois : Quasi systématique dans la convention collective de l’immobilier.
    • Les commissions sur les services : Certains cabinets offrent des primes pour chaque nouveau contrat d’assurance ou de gaz signé par le biais de leurs partenaires.
    • Le véhicule de fonction : Devenu rare pour les juniors, il reste un standard pour les seniors qui doivent se déplacer de résidence en résidence toute la journée.
    • Les « primes d’AG » : Des indemnités forfaitaires pour compenser les heures effectuées après 20 heures lors des assemblées générales.

    L’impact de la taille du cabinet sur votre revenu

    Le choix de l’employeur change radicalement la structure de votre rémunération. Les grands groupes offrent une sécurité, des processus clairs et des avantages sociaux solides (mutuelle haut de gamme, tickets restos, CSE performant). En revanche, la charge de travail y est souvent très élevée avec des portefeuilles de lots parfois démesurés.

    Les cabinets familiaux privilégient souvent la qualité de vie et la proximité. Le salaire fixe y est parfois plus faible, mais la flexibilité et l’autonomie sont plus grandes. Les bonus y sont plus « humains » et basés sur la satisfaction client réelle plutôt que sur des tableaux Excel de rentabilité pure. Pour un gestionnaire qui aime son métier, le choix se porte souvent sur ces structures moyennes où il n’est pas qu’un numéro.

    Devenir Directeur de Copropriété : Le Graal financier

    Pour ceux qui ont la fibre managériale, l’évolution vers un poste de Directeur de Copropriété est l’étape ultime. À ce niveau, vous ne gérez plus directement d’immeubles. Vous gérez des humains. Vous encadrez une équipe de 5 à 15 gestionnaires et veillez à la rentabilité du département.

    Ici, on entre dans le cercle des hauts revenus. Un Directeur peut prétendre à un salaire de 80 000 € à 100 000 € brut, sans compter les bonus de performance liés au chiffre d’affaires global de l’agence. C’est un poste de haute voltige où la résistance au stress doit être totale, car vous devenez le garant de la réputation du cabinet face aux conseils syndicaux les plus exigeants.

    Le métier de syndic indépendant : L’aventure entrepreneuriale

    Enfin, il existe l’option du syndic indépendant. En créant sa propre structure, le professionnel ne touche plus un salaire, mais des bénéfices. Un syndic qui gère seul 1 000 lots peut générer un chiffre d’affaires d’honoraires de base d’environ 150 000 € à 200 000 € par an. Une fois les frais de bureau, d’assurance et de logiciel déduits, le revenu net reste très attractif.

    Mais attention : être syndic indépendant signifie être disponible 24h/24 et 7j/7. Le lien avec les copropriétaires est direct. La réussite financière dépend alors uniquement de votre capacité à gérer l’urgence et à maintenir un taux de résiliation proche de zéro. Le marché est porteur car les copropriétaires recherchent de plus en plus cette proximité que les grands groupes ne peuvent plus offrir.

    Le salaire d’un syndic de copropriété reflète la complexité de sa mission. Même si la pression est réelle, la sécurité de l’emploi est totale dans ce secteur. On ne licenciera jamais un bon gestionnaire, car ils sont trop rares sur le marché. C’est une carrière de fond, où l’expertise accumulée au fil des ans devient une rente financière solide pour quiconque accepte de relever les défis de l’habitat collectif de demain.